La alta dirección del sector agroalimentario coincide en que el entorno actual ha dejado de ser meramente volátil para convertirse en estructuralmente incierto. La combinación de tensiones geopolíticas, cambios acelerados en los patrones de consumo, presión sobre costes y transformación de los canales de distribución está obligando a las compañías de la cadena alimentaria a revisar sus modelos de negocio, sus criterios de inversión y sus palancas de crecimiento.
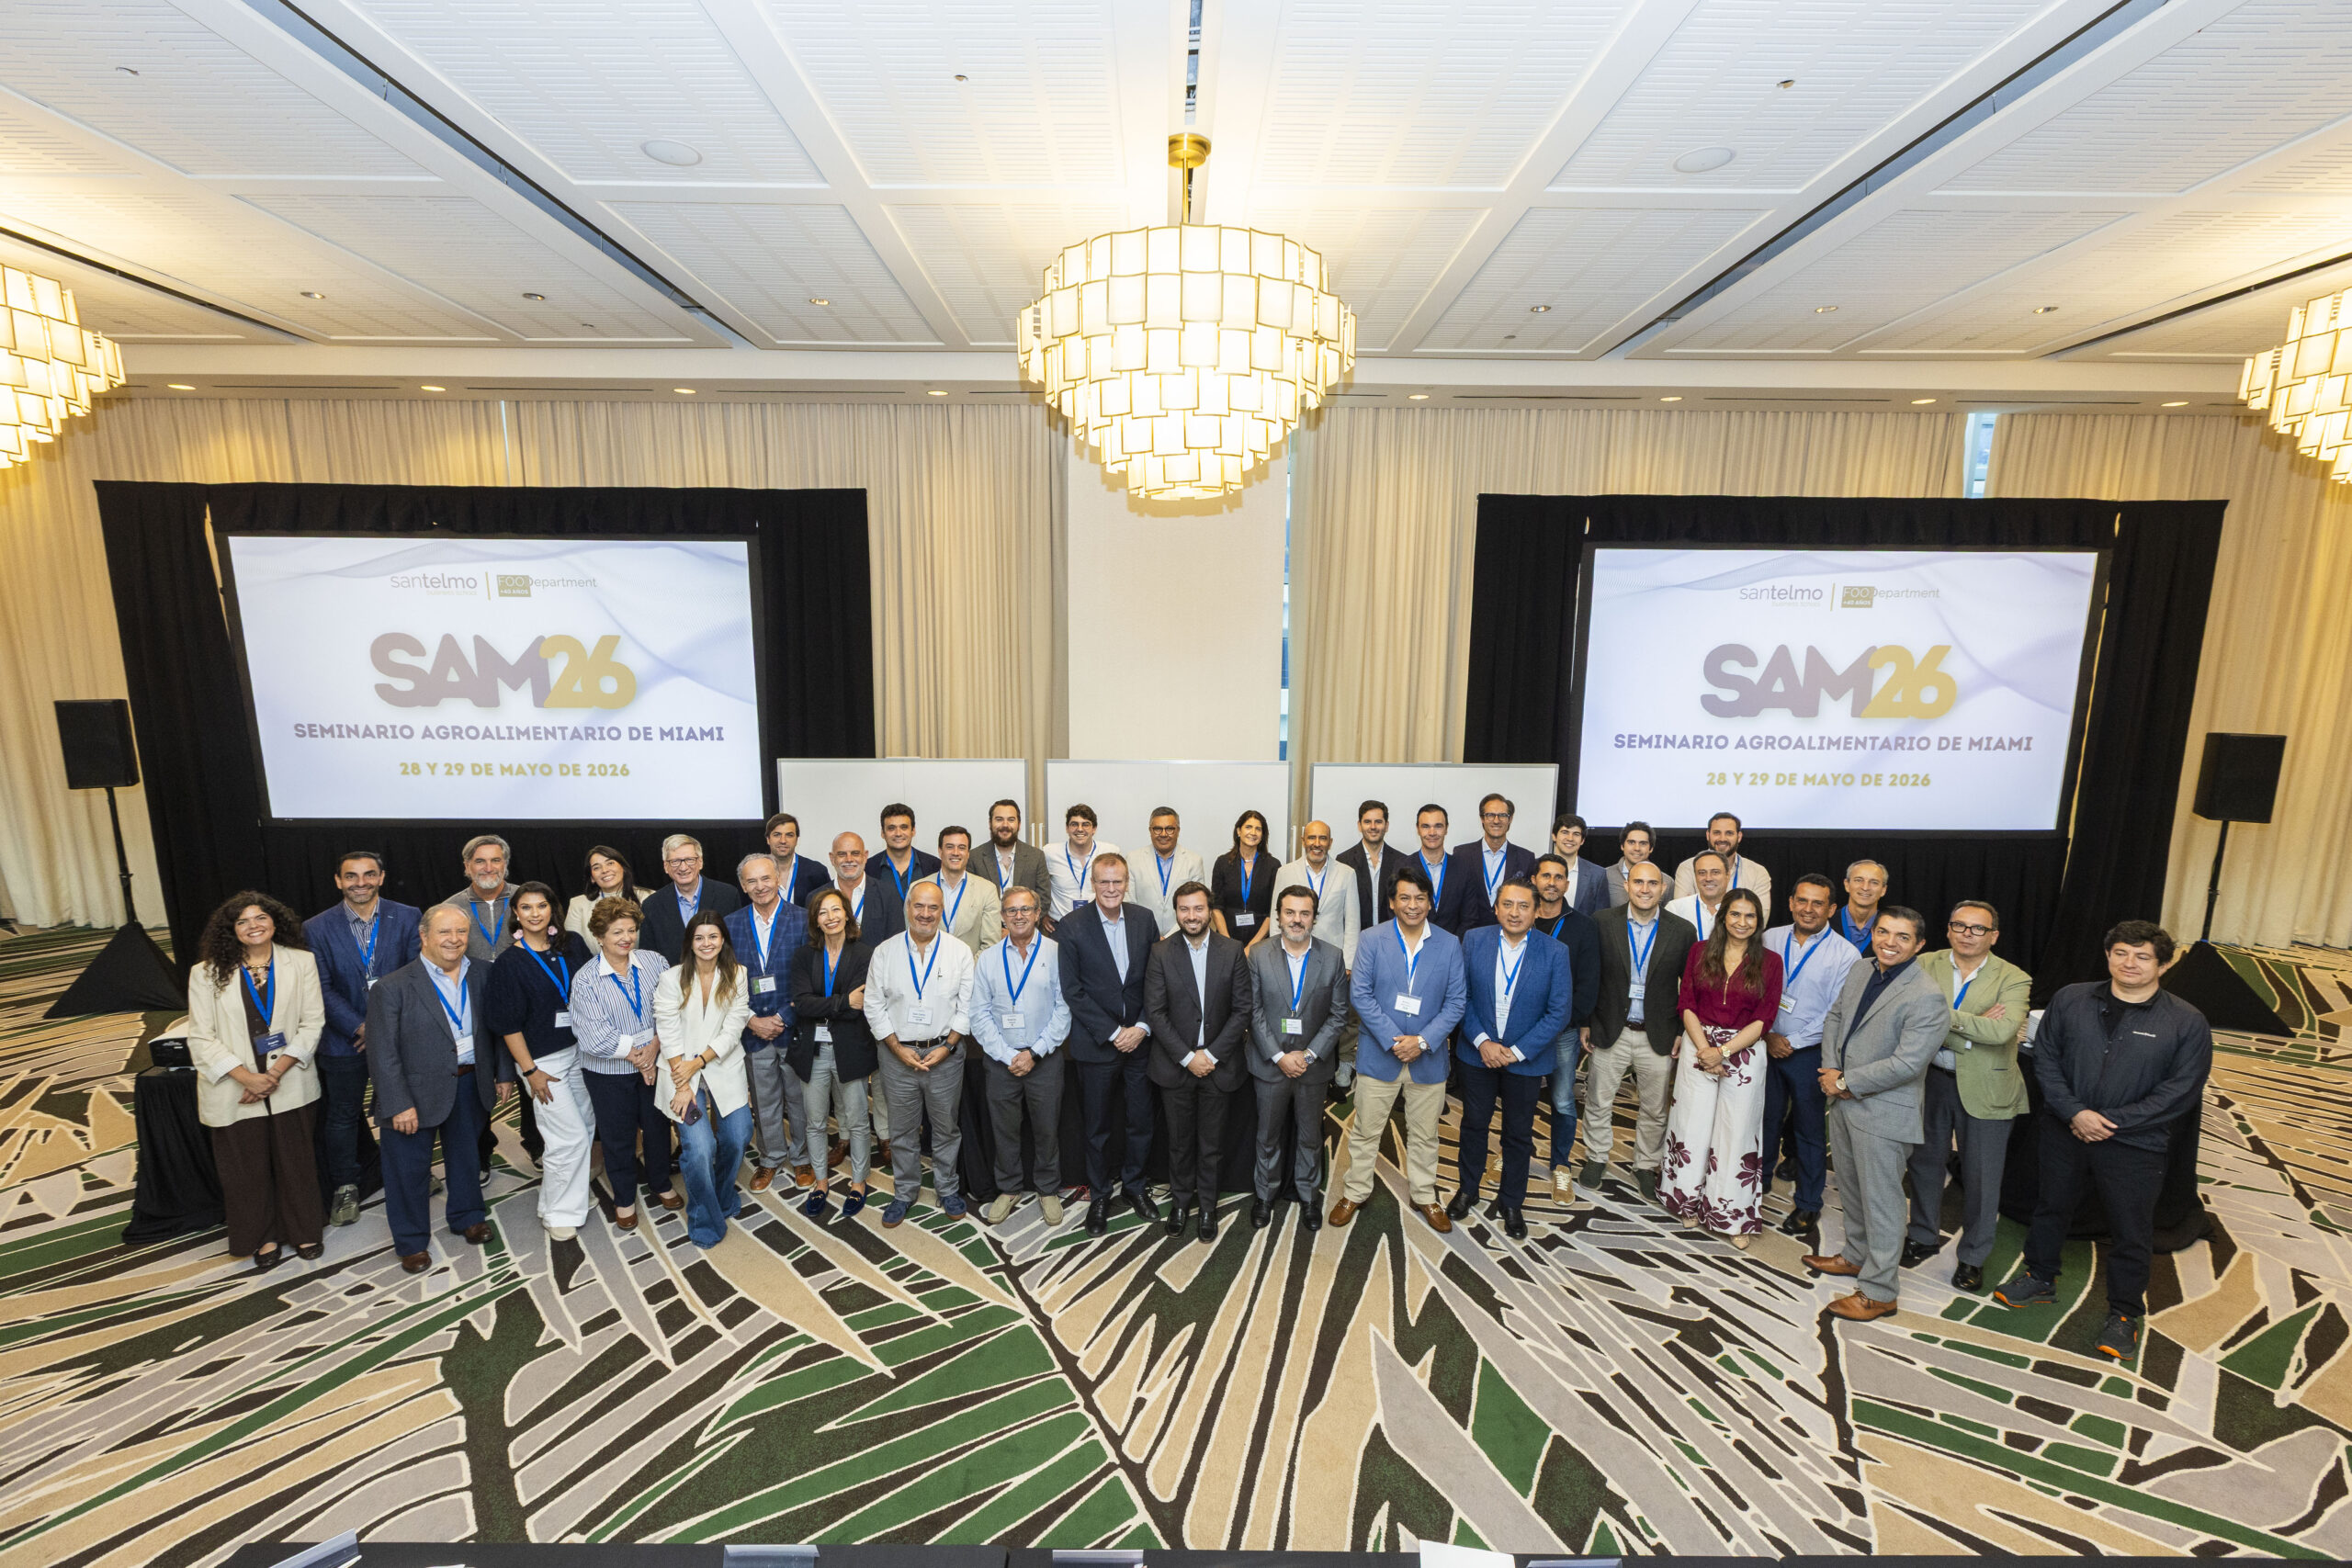
Este diagnóstico se ha puesto de manifiesto en las sesiones de análisis estratégico celebradas en el marco del Seminario Agroalimentario de Miami (SAM), impulsado por San Telmo Business School, donde directivos y empresarios de Europa y América han contrastado experiencias y enfoques sobre los principales vectores de transformación del sector.
Uno de los ejes más repetidos ha sido el impacto de la geopolítica sobre las decisiones empresariales. La gestión del riesgo ha pasado de ser una función defensiva a convertirse en un elemento central de la estrategia, especialmente en compañías con exposición internacional, donde la estabilidad de los flujos comerciales y logísticos condiciona tanto el crecimiento como la rentabilidad.
En paralelo, el consumo aparece como el segundo gran vector de cambio. La industria observa una polarización creciente en las decisiones de compra, la consolidación de nuevas demandas vinculadas a salud, conveniencia y sostenibilidad, y una mayor sensibilidad al precio en determinados segmentos. Este escenario está obligando a repensar la propuesta de valor, tanto en marcas como en categorías, con especial intensidad en alimentación infantil, bebidas y gran consumo.
El tercer bloque de reflexión se ha centrado en la evolución de los canales. El retail en América Latina y Brasil, así como la expansión de la restauración organizada a escala global, evidencian un proceso de concentración, profesionalización y búsqueda de eficiencia operativa. La escala, la capacidad de ejecución y la gestión de marcas se consolidan como factores críticos de competitividad.
También se ha subrayado la emergencia de nuevos modelos de crecimiento en el sector food, donde compañías más ligeras, digitales y orientadas a nichos están desafiando a actores tradicionales con estructuras más pesadas. En este contexto, la innovación no se limita al producto, sino que se extiende a la forma de operar, distribuir y construir marca en mercados cada vez más fragmentados.
Las conclusiones apuntan, en definitiva, a una idea compartida: la ventaja competitiva en la cadena agroalimentaria dependerá menos de la eficiencia aislada y más de la capacidad de adaptación sistémica, la lectura anticipada del entorno y la flexibilidad organizativa para reconfigurar estrategias en periodos cada vez más cortos.
Este conjunto de reflexiones ha sido compartido en el marco del SAM, que se ha consolidado como un espacio de análisis estratégico de referencia para la alta dirección del sector agroalimentario internacional, promovido por San Telmo Business School.